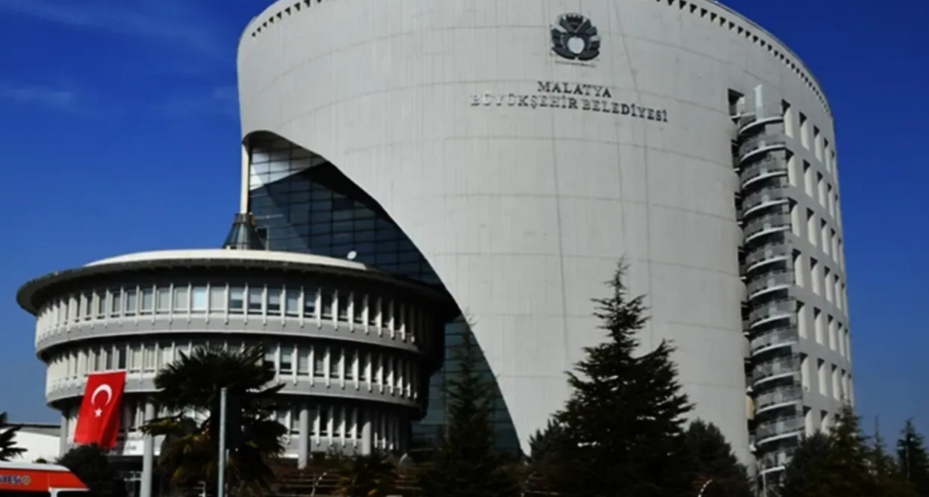
Malatya Büyükşehir Belediyesi’nin 2025 yılı mali işlemlerini inceleyen Sayıştay denetim raporu, belediyenin borç yükünden bağlı kuruluş MASKİ ile mali kayıtlar arasındaki uyuşmazlıklara, belediye şirketlerine sağlanan desteklerden ihalesiz taşınmaz kullanımlarına kadar çok sayıda dikkat çekici tespiti ortaya koydu. Raporda belediyenin yasal borçlanma sınırını aştığı, banka kredilerinin vadesinde ödenememesi nedeniyle yapılandırmaya gidildiği ve bu süreçte milyarlarca liralık ek mali yük oluştuğu belirtildi.
Belediyenin mali tablolarına, şirketlerle yürütülen işlemlere ve çeşitli idari uygulamalara ilişkin bulguların yer aldığı rapor, Malatya Büyükşehir Belediyesi’nin mali yönetimi ve kaynak kullanımını yeniden gündeme taşıdı. Özellikle borç stokunun ulaştığı seviye, kredi borçlarının yapılandırılması, MASKİ ile hesaplar arasındaki büyük fark ve MOTAŞ’a sağlanan yüz milyonlarca liralık destek raporun öne çıkan başlıkları arasında yer aldı.
BORÇ STOKU YASAL SINIRI 2 MİLYAR 955 MİLYON TL AŞTI
Sayıştay raporunda yer alan verilere göre, Malatya Büyükşehir Belediyesi’nin 2025 yılı sonu itibarıyla yasal borçlanma üst sınırı 13 milyar 349 milyon TL olarak hesaplandı. Ancak belediyenin toplam borç stoku aynı dönemde 16 milyar 305 milyon TL’ye ulaştı.
Bu rakamlarla birlikte belediyenin borç stoku, yasal borçlanma sınırını 2 milyar 955 milyon TL aştı. Belediyenin mali yapısına ilişkin en dikkat çekici tespitlerden biri olan bu fark, borç yönetimi ve mali disiplin konularını gündemin üst sıralarına taşıdı.
Raporda ortaya konulan tablo, belediyenin mevcut borç yükünün yanı sıra bu yükün yönetilmesi ve yasal sınırlar içerisine çekilmesi için yürütülen çalışmaların da önemini artırdı. Belediye yönetimi ise borç stokunun yasal sınırın altına indirilmesi amacıyla tasarruf ve gelir artırıcı çalışmaların sürdürüldüğünü bildirdi.
30 KREDİNİN TAKSİTLERİ ÖDENEMEDİ, BORÇLAR YAPILANDIRILDI
Sayıştay denetiminde öne çıkan bir diğer önemli başlık, belediyenin banka kredileri oldu. Raporda, belediyenin kullandığı 30 kredinin taksitlerinin vadesinde ödenemediği ve söz konusu borçlar için yapılandırmaya gidildiği belirtildi.
Kredi taksitlerinin zamanında ödenememesi nedeniyle başlayan yapılandırma sürecinin ardından anapara ve faiz borçlarının ulaştığı tutarlar da raporda yer aldı.
Buna göre, yapılandırma sonrasında belediyenin anapara borcu 6 milyar 291 milyon TL’ye, faiz borcu ise 7 milyar 921 milyon TL’ye ulaştı. Gecikmeler ve yapılandırma işlemleri nedeniyle oluşan ek mali yükün 2 milyar 951 milyon TL olduğu kaydedildi.
Böylece belediyenin kredi borçlarıyla ilgili süreçte ortaya çıkan ek yük, yaklaşık 3 milyar TL seviyesine ulaştı. Bu tutar, raporun mali açıdan en çarpıcı bulgularından biri olarak öne çıktı.
Belediye yönetimi, söz konusu kredilerin 2023 yılının son çeyreğinde kullanıldığını, gelirlerin borç ödemelerini karşılayamaması nedeniyle borçların yapılandırıldığını bildirdi. Raporda ayrıca borç stokunun yasal sınırın altına indirilmesi için tasarruf ve gelir artırıcı çalışmaların devam ettiği ifade edildi.
MASKİ İLE BELEDİYENİN HESAPLARI ARASINDA BÜYÜK FARK
Sayıştay raporunda yalnızca borçlanma ve kredi işlemleri değil, Malatya Büyükşehir Belediyesi ile bağlı kuruluşu MASKİ arasındaki mali kayıtlar da yer aldı.
İki kurumun muhasebe kayıtlarında dikkat çekici tutarsızlıklar bulunduğu belirtildi. Rapora göre MASKİ, belediyeden 34,9 milyon TL alacaklı görünmesine rağmen bu tutar Malatya Büyükşehir Belediyesi’nin kayıtlarında yer almadı.
Bunun yanı sıra belediyenin kendi kayıtlarında MASKİ’den 1 milyar 103 milyon TL alacaklı olduğu görülürken, MASKİ’nin kayıtlarında belediyeye olan borç 346,4 milyon TL olarak kaydedildi.
İki kurumun kayıtları arasındaki bu fark, mali mutabakatın sağlanması ve muhasebe kayıtlarının karşılıklı olarak uyumlu hâle getirilmesi konusunu gündeme getirdi. Belediye yönetiminin, muhasebe mutabakatı konusunda düzeltici işlemlerin başlatıldığını bildirdiği raporda yer aldı. Söz konusu işlemlerin sonucunda iki kurum arasındaki mali kayıt farklılıklarının giderilmesi bekleniyor.
MOTAŞ’A 835 MİLYON TL GELİR DESTEĞİ
Raporda dikkat çeken bir diğer başlık, Malatya Büyükşehir Belediyesi’nin belediye şirketi MOTAŞ’a sağladığı mali destek oldu.
Sayıştay raporuna göre, MOTAŞ’a 2025 yılı içerisinde toplam 835 milyon TL gelir desteği sağlandı. Denetimde, söz konusu desteğin nüfus, hat uzunluğu veya yolcu sayısı gibi nesnel kriterler esas alınmadan verildiğine dikkat çekildi.
Toplu ulaşım hizmetlerinin finansmanı kapsamında sağlanan desteğin hangi ölçütlere göre belirlendiği konusu, rapordaki önemli tespitler arasında yer aldı.
MOTAŞ’ın mali yükümlülüklerine ilişkin bir başka bulgu da şirketin Sosyal Güvenlik Kurumu’na olan borçlarıyla ilgili oldu.
Raporda, MOTAŞ’ın SGK borçlarına karşılık belediyeye ait 114 milyon 969 bin TL değerindeki 7 taşınmazın doğrudan SGK’ya devredildiği belirtildi. Ancak bu işlemin 2025 yılı mali tablolarına sermaye artırımı olarak yansıtılmadığı, muhasebe işleminin 2026 yılına bırakıldığı ifade edildi.
Böylece MOTAŞ’a sağlanan 835 milyon TL’lik gelir desteğinin yanı sıra, şirketin SGK borçları nedeniyle gerçekleştirilen taşınmaz devri de Sayıştay denetiminde öne çıkan konular arasında yer aldı.
DÜNYA KAYISI TİCARET MERKEZİ’NDE 60 İŞ YERİ İHALESİZ KULLANDIRILDI
Sayıştay raporunda, Malatya’nın kayısı ticareti açısından önemli projelerinden Dünya Kayısı Ticaret Merkezi’ne ilişkin tespitler de yer aldı.
Rapora göre, 2023 yılında KDV dâhil 605 milyon 658 bin TL kredi kullanılarak satın alınan 91 iş yerinin kullanım durumları incelendi. İnceleme sonucunda iş yerlerinden 60’ının ihale yapılmadan ve sözleşme düzenlenmeden kullandırıldığı belirtildi.
Aynı merkezde bulunan 31 iş yerinin ise atıl durumda bırakıldığı kaydedildi.
Böylece önemli miktarda kredi kullanılarak edinilen iş yerlerinin bir bölümünün ihalesiz ve sözleşmesiz şekilde kullanıldığı, diğer bölümünün ise kullanılmadan bekletildiği yönündeki tespitler raporda yer aldı.
Dünya Kayısı Ticaret Merkezi’ne ilişkin bulgular, belediye taşınmazlarının değerlendirilmesi, kullanım süreçlerinin düzenlenmesi ve kamu kaynaklarıyla edinilen varlıkların etkin biçimde işletilmesi konularını da gündeme taşıdı.
BELEDİYE TAŞINMAZLARINDA İHALESİZ KİRALAMA TESPİTİ
Sayıştay denetiminde belediyeye ait taşınmazların kiralanmasına ilişkin uygulamalar da incelendi.
Raporda, bazı belediye taşınmazlarının belediye şirketlerine ihale yapılmadan kiralandığı tespitine yer verildi. Taşınmazların kiralanmasında izlenen yöntemler, denetim kapsamında öne çıkan idari ve mali konulardan biri oldu.
Kamuya ait taşınmazların kullanım ve kiralama süreçlerinin ilgili mevzuat çerçevesinde yürütülmesi, belediye gelirlerinin doğru hesaplanması ve işlemlerin denetlenebilir olması açısından önem taşıyor.
Rapordaki tespitler, belediyenin taşınmaz yönetimiyle ilgili uygulamalarının da denetim bulguları doğrultusunda değerlendirilmesi gerektiğini ortaya koydu.
RUHSATSIZ ALIŞVERİŞ MERKEZİ TESPİTİ
Raporda yer alan bir diğer bulgu, belediyenin sorumluluk alanında faaliyet gösteren bir alışveriş merkeziyle ilgili oldu.
Sayıştay, söz konusu alışveriş merkezinin iş yeri açma ve çalışma ruhsatı olmadan faaliyet gösterdiğini belirtti.
İşyeri açma ve çalışma ruhsatları, ticari faaliyetlerin ilgili mevzuata uygun biçimde yürütülmesi bakımından temel idari belgeler arasında bulunuyor. Raporda yer alan tespit, belediyenin sorumluluk alanındaki ruhsat denetimleri ve mevzuata uygunluk süreçlerini de gündeme getirdi.
500,9 MİLYON TL’LİK ALTYAPI KAZI BEDELİ BULGUSU
Sayıştay raporunda altyapı kazıları nedeniyle tahakkuk ettirilen bedellerin kullanımına ilişkin önemli bir tespit de yer aldı.
Rapora göre, Altyapı Koordinasyon Merkezi (AYKOME) tarafından tahakkuk ettirilen 500,9 milyon TL tutarındaki altyapı kazı bedeli, altyapı yatırım hesabında toplanmadı. Söz konusu tutarın amacı dışında kullanıldığı kaydedildi.
Altyapı kazıları nedeniyle tahakkuk ettirilen bedellerin ilgili hesaplarda izlenmesi ve belirlenen amaçlar doğrultusunda kullanılması, kamu kaynaklarının yönetimi açısından önem taşıyor.
Raporda yer alan bulgu, altyapı yatırımlarıyla bağlantılı gelirlerin hangi hesaplarda toplandığı ve nasıl kullanıldığı konusunu da denetim gündemine taşıdı.
Belediye yönetiminin, AYKOME yönetmeliğinin güncellenmesi konusunda düzeltici işlemleri başlattığı da raporda belirtildi.
TAKSİ, MİNİBÜS VE SERVİS PLAKALARINDA SÜRESİZ KULLANIM
Raporda toplu ulaşım ve ticari araç plakalarının kullandırılmasına ilişkin uygulamalar da yer aldı.
Sayıştay denetiminde taksi, minibüs, servis ve toplu taşıma plakalarının ihale yapılmadan ve süresiz olarak kullandırıldığı tespit edildi.
Söz konusu uygulama, ticari plakaların kullanım hakkının hangi yöntemlerle verildiği ve bu hakların hangi koşullarda sürdürüldüğü konularını gündeme getirdi.
Rapordaki bulgular, plaka kullanımına ilişkin işlemlerin mevzuata uygunluğu ve kamu kaynaklarının değerlendirilmesi açısından dikkat çeken başlıklar arasında yer aldı.
17 YAPIM İŞİNDE ALL-RİSK SİGORTA POLİÇELERİ GÜNCELLENMEDİ
Sayıştay raporunda belediyenin yürüttüğü yapım işlerine ilişkin sigorta uygulamaları da incelendi.
Rapora göre, 17 yapım işinde iş artışı ve fiyat farkları meydana gelmesine rağmen All-Risk sigorta poliçeleri güncellenmedi.
Yapım işlerinde meydana gelen değişikliklerin sigorta poliçelerine yansıtılması, işlerin karşı karşıya kalabileceği risklerin güvence altına alınması açısından önem taşıyor.
Raporda yer alan tespit, belediyenin yapım işlerinde sigorta teminatlarının güncelliğinin korunmasına yönelik uygulamalarını da denetim kapsamına aldı.
70 ŞUBE MÜDÜRLÜĞÜ KADROSUNUN 43’Ü VEKALETEN YÜRÜTÜLÜYOR
Belediyenin personel yapılanmasına ilişkin tespitler de Sayıştay raporunda yer aldı.
Rapora göre, belediyedeki 70 şube müdürlüğü kadrosunun 43’ü vekâleten, 12’si ise tedviren yürütülüyor.
Söz konusu rakamlar, şube müdürlüğü kadrolarının önemli bir bölümünde asaleten görevlendirme yerine vekâlet veya tedvir uygulamalarının bulunduğunu ortaya koydu.
İdari kadroların nasıl doldurulduğu ve görevlerin hangi yöntemlerle yürütüldüğü, belediyenin kurumsal yapısı ve yönetim süreçleri bakımından raporda öne çıkan konulardan biri oldu.
BELEDİYE YÖNETİMİNDEN DÜZELTİCİ İŞLEM AÇIKLAMASI
Sayıştay raporunda yalnızca denetim bulgularına değil, belediye yönetiminin verdiği yanıtlara da yer verildi.
Belediye yönetimi, kredi borçlarının 2023 yılının son çeyreğinde kullanılan kredilerden kaynaklandığını ve gelirlerin borç ödemelerini karşılayamaması nedeniyle yapılandırmaya gidildiğini bildirdi.
Borç stokunun yasal sınırlar altına çekilmesi için tasarruf ve gelir artırıcı çalışmaların sürdürüldüğü belirtilirken, mali kayıtlar arasındaki uyuşmazlıkların giderilmesi amacıyla muhasebe mutabakatı çalışmalarının başlatıldığı ifade edildi.
Raporda ayrıca ecrimisil tahsilatları ve AYKOME yönetmeliğinin güncellenmesi gibi konularda düzeltici işlemlerin başlatıldığı bilgisi yer aldı.
Bu açıklamalar, denetimde tespit edilen bazı sorunların giderilmesine yönelik çalışmalar yürütüldüğünü ortaya koyarken, uygulamaların hangi ölçüde sonuç vereceği önümüzdeki dönemde takip edilecek konular arasında bulunuyor.
MALATYA BÜYÜKŞEHİR BELEDİYESİ’NİN MALİ TABLOSU GÜNDEMDE
Malatya Büyükşehir Belediyesi’nin 2025 yılı mali işlemlerine ilişkin Sayıştay raporu, belediyenin mali yapısı ve idari uygulamaları hakkında çok sayıda bulguyu bir araya getirdi.
Yasal borçlanma sınırının 2 milyar 955 milyon TL aşılması, 30 kredinin taksitlerinin vadesinde ödenememesi, yapılandırma sonrasında anapara ve faiz borçlarının milyarlarca liralık seviyelere ulaşması ve yaklaşık 2 milyar 951 milyon TL ek mali yük oluşması raporun en dikkat çekici sonuçları arasında yer aldı.
MASKİ ile belediye arasındaki hesap farklılıkları, MOTAŞ’a sağlanan 835 milyon TL gelir desteği, şirketin SGK borçları nedeniyle devredilen 7 taşınmaz, Dünya Kayısı Ticaret Merkezi’ndeki iş yerlerinin kullanım biçimleri ve diğer idari uygulamalar da raporda sıralanan önemli başlıklar oldu.
İhalesiz taşınmaz kiralamalarından ruhsatsız alışveriş merkezi tespitine, 500,9 milyon TL’lik altyapı kazı bedelinden süresiz ticari plaka kullanımına ve yapım işlerinde güncellenmeyen sigorta poliçelerine kadar uzanan bulgular, belediyenin mali ve idari işlemlerine ilişkin geniş bir denetim tablosu ortaya koydu.
Belediye yönetimi bazı konularda düzeltici işlemlerin başlatıldığını bildirirken, raporda yer alan tespitlerin giderilmesi için atılacak adımlar önem taşıyor. Malatya Büyükşehir Belediyesi’nin borç yönetimi, mali kayıtların uyumlaştırılması, taşınmazların kullanımı ve kamu kaynaklarının değerlendirilmesine ilişkin süreçler, önümüzdeki dönemde de yakından izlenecek.